Purchase-To-Pay (Einkauf im Sondermaschinenbau)
Hinweis zur Demo: Alle Kennzahlen auf dieser Seite stammen aus einem synthetischen Demonstrationsdatensatz. Sie veranschaulichen Analysewege, fachliche Zusammenhänge und Methoden von Causal Process Mining. Es handelt sich nicht um Produktivkennzahlen eines Kunden.
Was ist Purchase-to-Pay?
Purchase-to-Pay (P2P) beschreibt den End-to-End-Prozess vom entstehenden Beschaffungsbedarf bis zur Bezahlung einer Rechnung. In einem Sondermaschinenbauunternehmen umfasst der Ablauf typischerweise Bestellanforderung und Freigabe, Bestellung und Bestellpositionen, die physische oder digitale Bereitstellung, Wareneingang und Prüfung sowie Rechnung, Freigabe und Zahlung.
Auf einer Prozessfolie wirkt das häufig linear. In den operativen Daten ist P2P jedoch ein Netz aus miteinander verbundenen Geschäftsobjekten: Eine Bestellanforderung kann unterschiedliche Freigabelogiken auslösen, eine Bestellung mehrere Positionen enthalten, physische Ware und Software folgen unterschiedlichen Erfüllungswegen, mehrere Wareneingänge teilen sich Prüfkapazitäten und Rechnungen stehen in Beziehung zu Bestellung, Wareneingang, Konditionen und Zahlung.
Noreja übernimmt diese Daten granular. Geschäftsobjekte, Ereignisse, Attribute und Beziehungen bleiben erhalten und werden im Event Knowledge Graph miteinander verbunden. Erst für eine konkrete Fachfrage wird daraus die relevante Prozessperspektive abgeleitet.
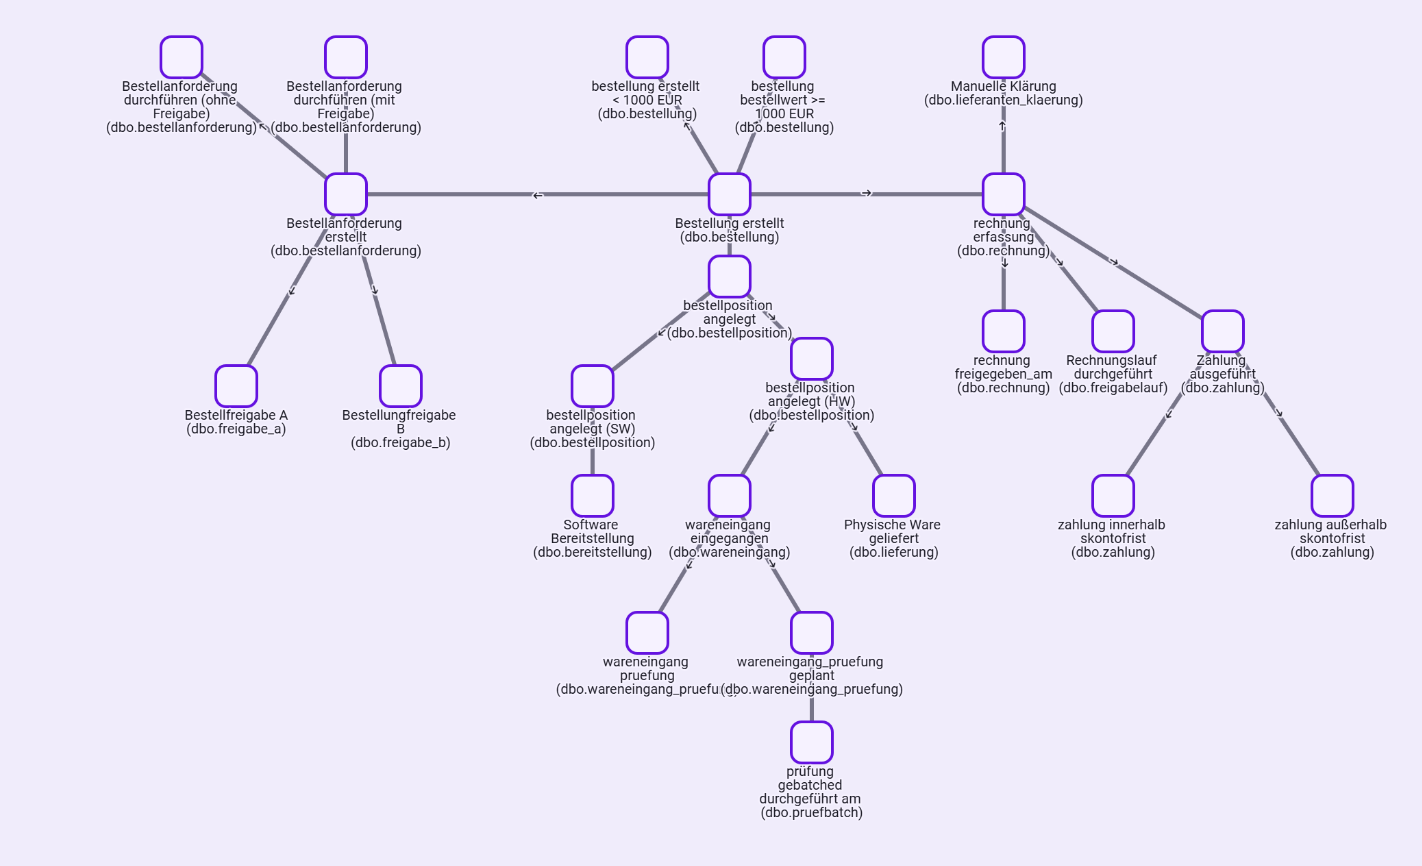
Event Knowledge Graph des Purchase-to-Pay-Prozesses
Auf einen Blick
| Kennzahl | Ergebnis im synthetischen Demo-Run | Einordnung |
|---|---|---|
| Maverick Buying | 1.145 Fälle | 26,3 % der freigabepflichtigen Bestellanforderungen umgehen den vorgesehenen Freigabepfad |
| Rechnungsnacharbeit | 647 Fälle | zwei sichtbare Wiederholungsschleifen mit 554 und 93 Fällen |
| Überschrittene Prüfkapazität | 92 Prüfungen | 1,62 % von 5.670 Wareneingangsprüfungen |
| Zahlung außerhalb Skontofrist | 2.209 Zahlungen | gegenüber 2.717 Zahlungen innerhalb der Skontofrist |
| Modellierter Skontoverlust | 1.022.005,75 € | perspektivweiter Demonstrationswert über Zahlungen außerhalb der Skontofrist |
| Auffällige Lieferanten | 3 Lieferantengruppen | rund 14 bis 15,5 Tage statt überwiegend rund 5,5 bis 6,2 Tage bei den übrigen Lieferanten |
Der Prozess in vier Phasen
Die End-to-End-Perspektive verbindet die für die Fachfrage relevanten Teile des gemeinsamen Prozesswissens. Sie reduziert die Komplexität für den Prozessmanager, ohne die zugrunde liegenden Objektbeziehungen zu verlieren.
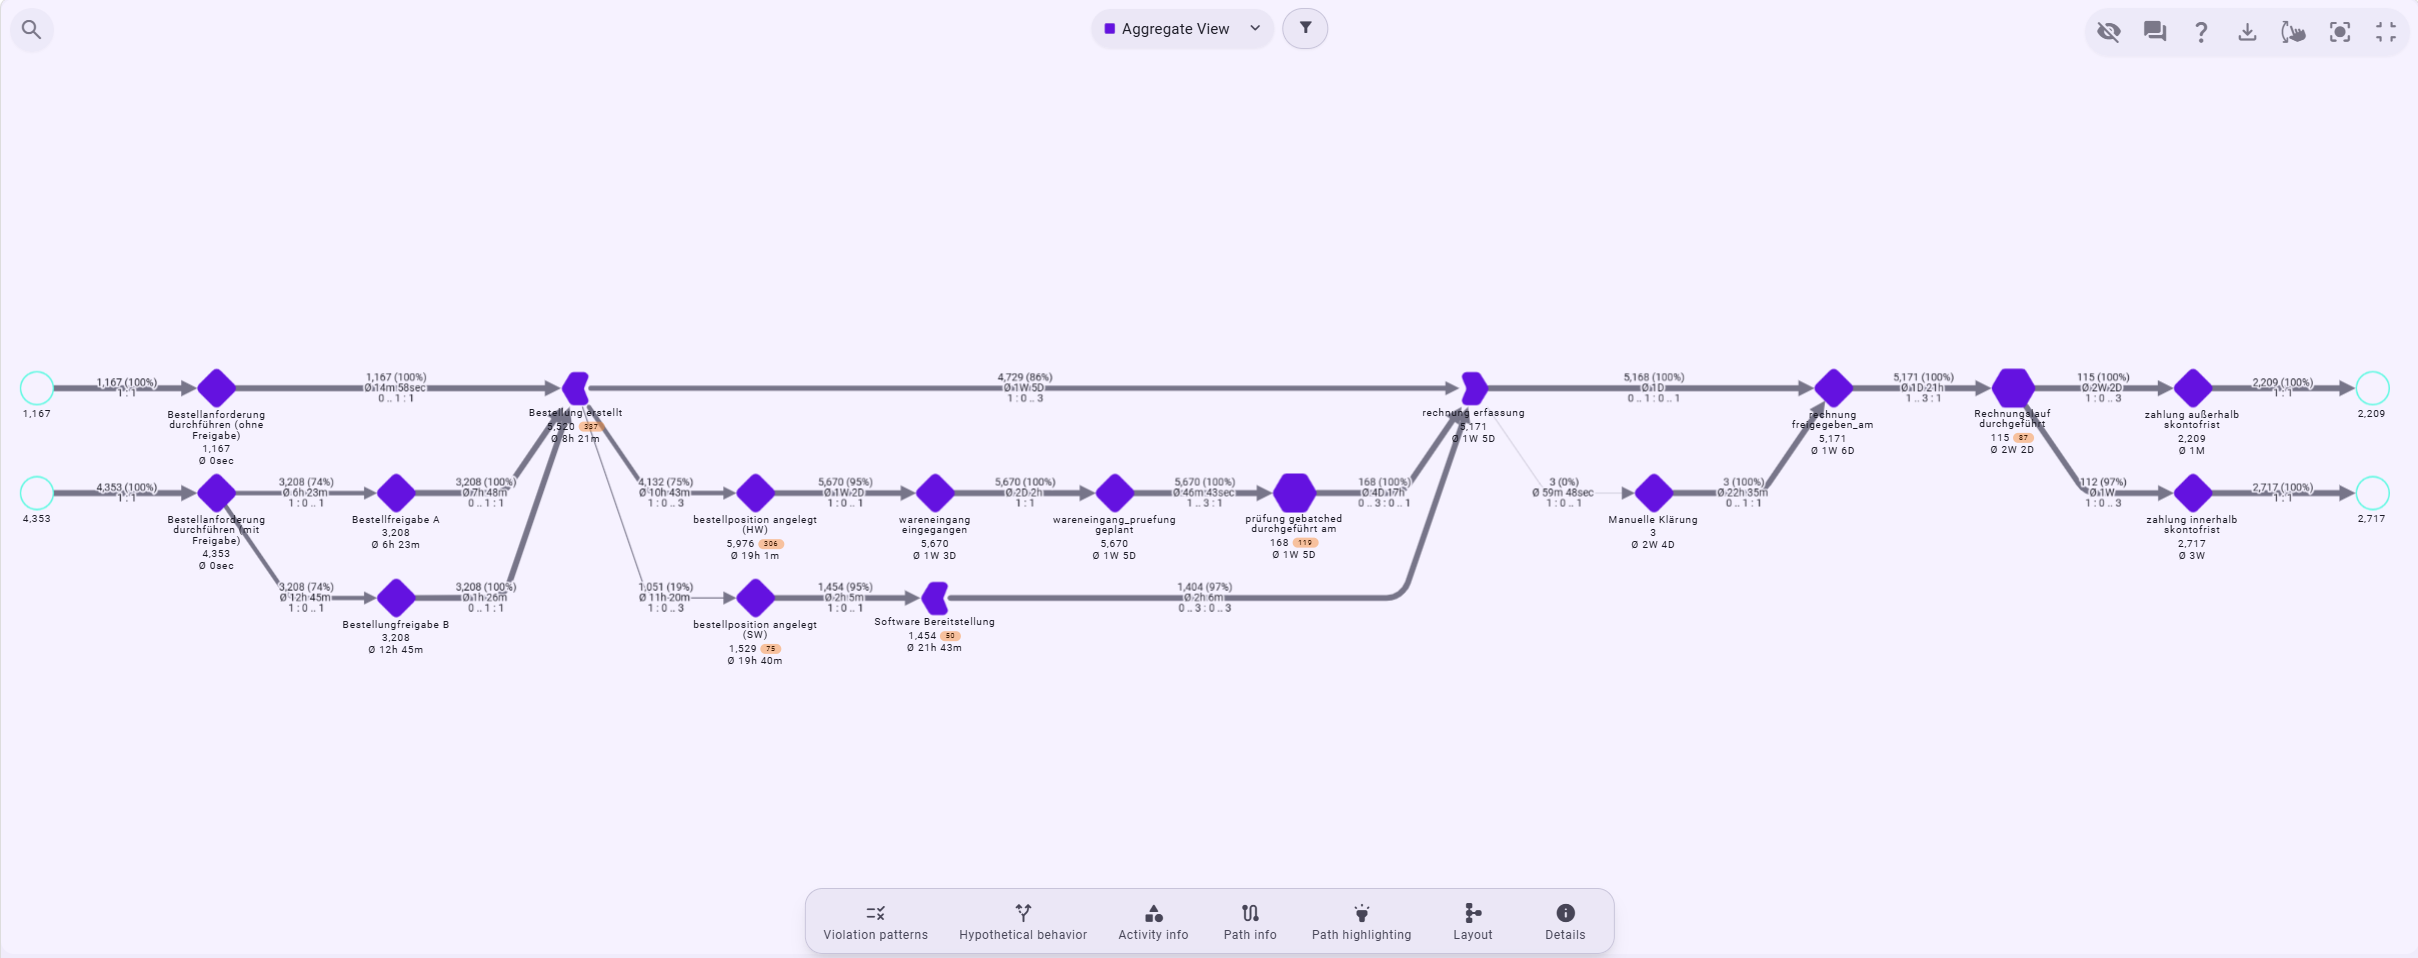
End-to-End-Perspektive des Purchase-to-Pay-Prozesses
Phase 1: Bedarf und Freigabe
Eine Bestellanforderung wird angelegt. Abhängig von Wert und Beschaffungskontext kann sie direkt weiterlaufen oder einen mehrstufigen Freigabepfad durchlaufen. Erst danach wird die Bestellung erzeugt.
Geschäftsobjekte: Bestellanforderung, Freigabe A, Freigabe B, Bestellung, Anforderer, Kostenstelle.
Typischer Ablauf: Bestellanforderung erstellt → Freigabebedarf bestimmen → Freigabe A → Freigabe B → Bestellung erstellt.
Leitfrage: Werden die für diesen konkreten Bedarf vorgesehenen Freigaben tatsächlich durchlaufen?
Phase 2: Bestellung und Erfüllungsweg
Nach der Bestellung entstehen Bestellpositionen. Je nach Produktgruppe unterscheiden sich die weiteren Wege. Physische Beschaffung benötigt Lieferung beziehungsweise Wareneingang; Software kann über eine Bereitstellung geführt werden.
Geschäftsobjekte: Bestellung, Bestellposition, Material, Lieferant, Vertrag, Lieferung, Software-Bereitstellung.
Leitfrage: Welcher Beschaffungsweg ist für die jeweilige Position fachlich vorgesehen – und wo entstehen Unterschiede in Laufzeit oder Verhalten?
Phase 3: Wareneingang und Prüfung
Physische Waren werden nach dem Eingang geprüft. Dabei arbeitet nicht jeder Vorgang für sich: Viele Wareneingänge teilen sich gemeinsame Prüfressourcen und werden in gebündelten Prüfläufen verarbeitet.
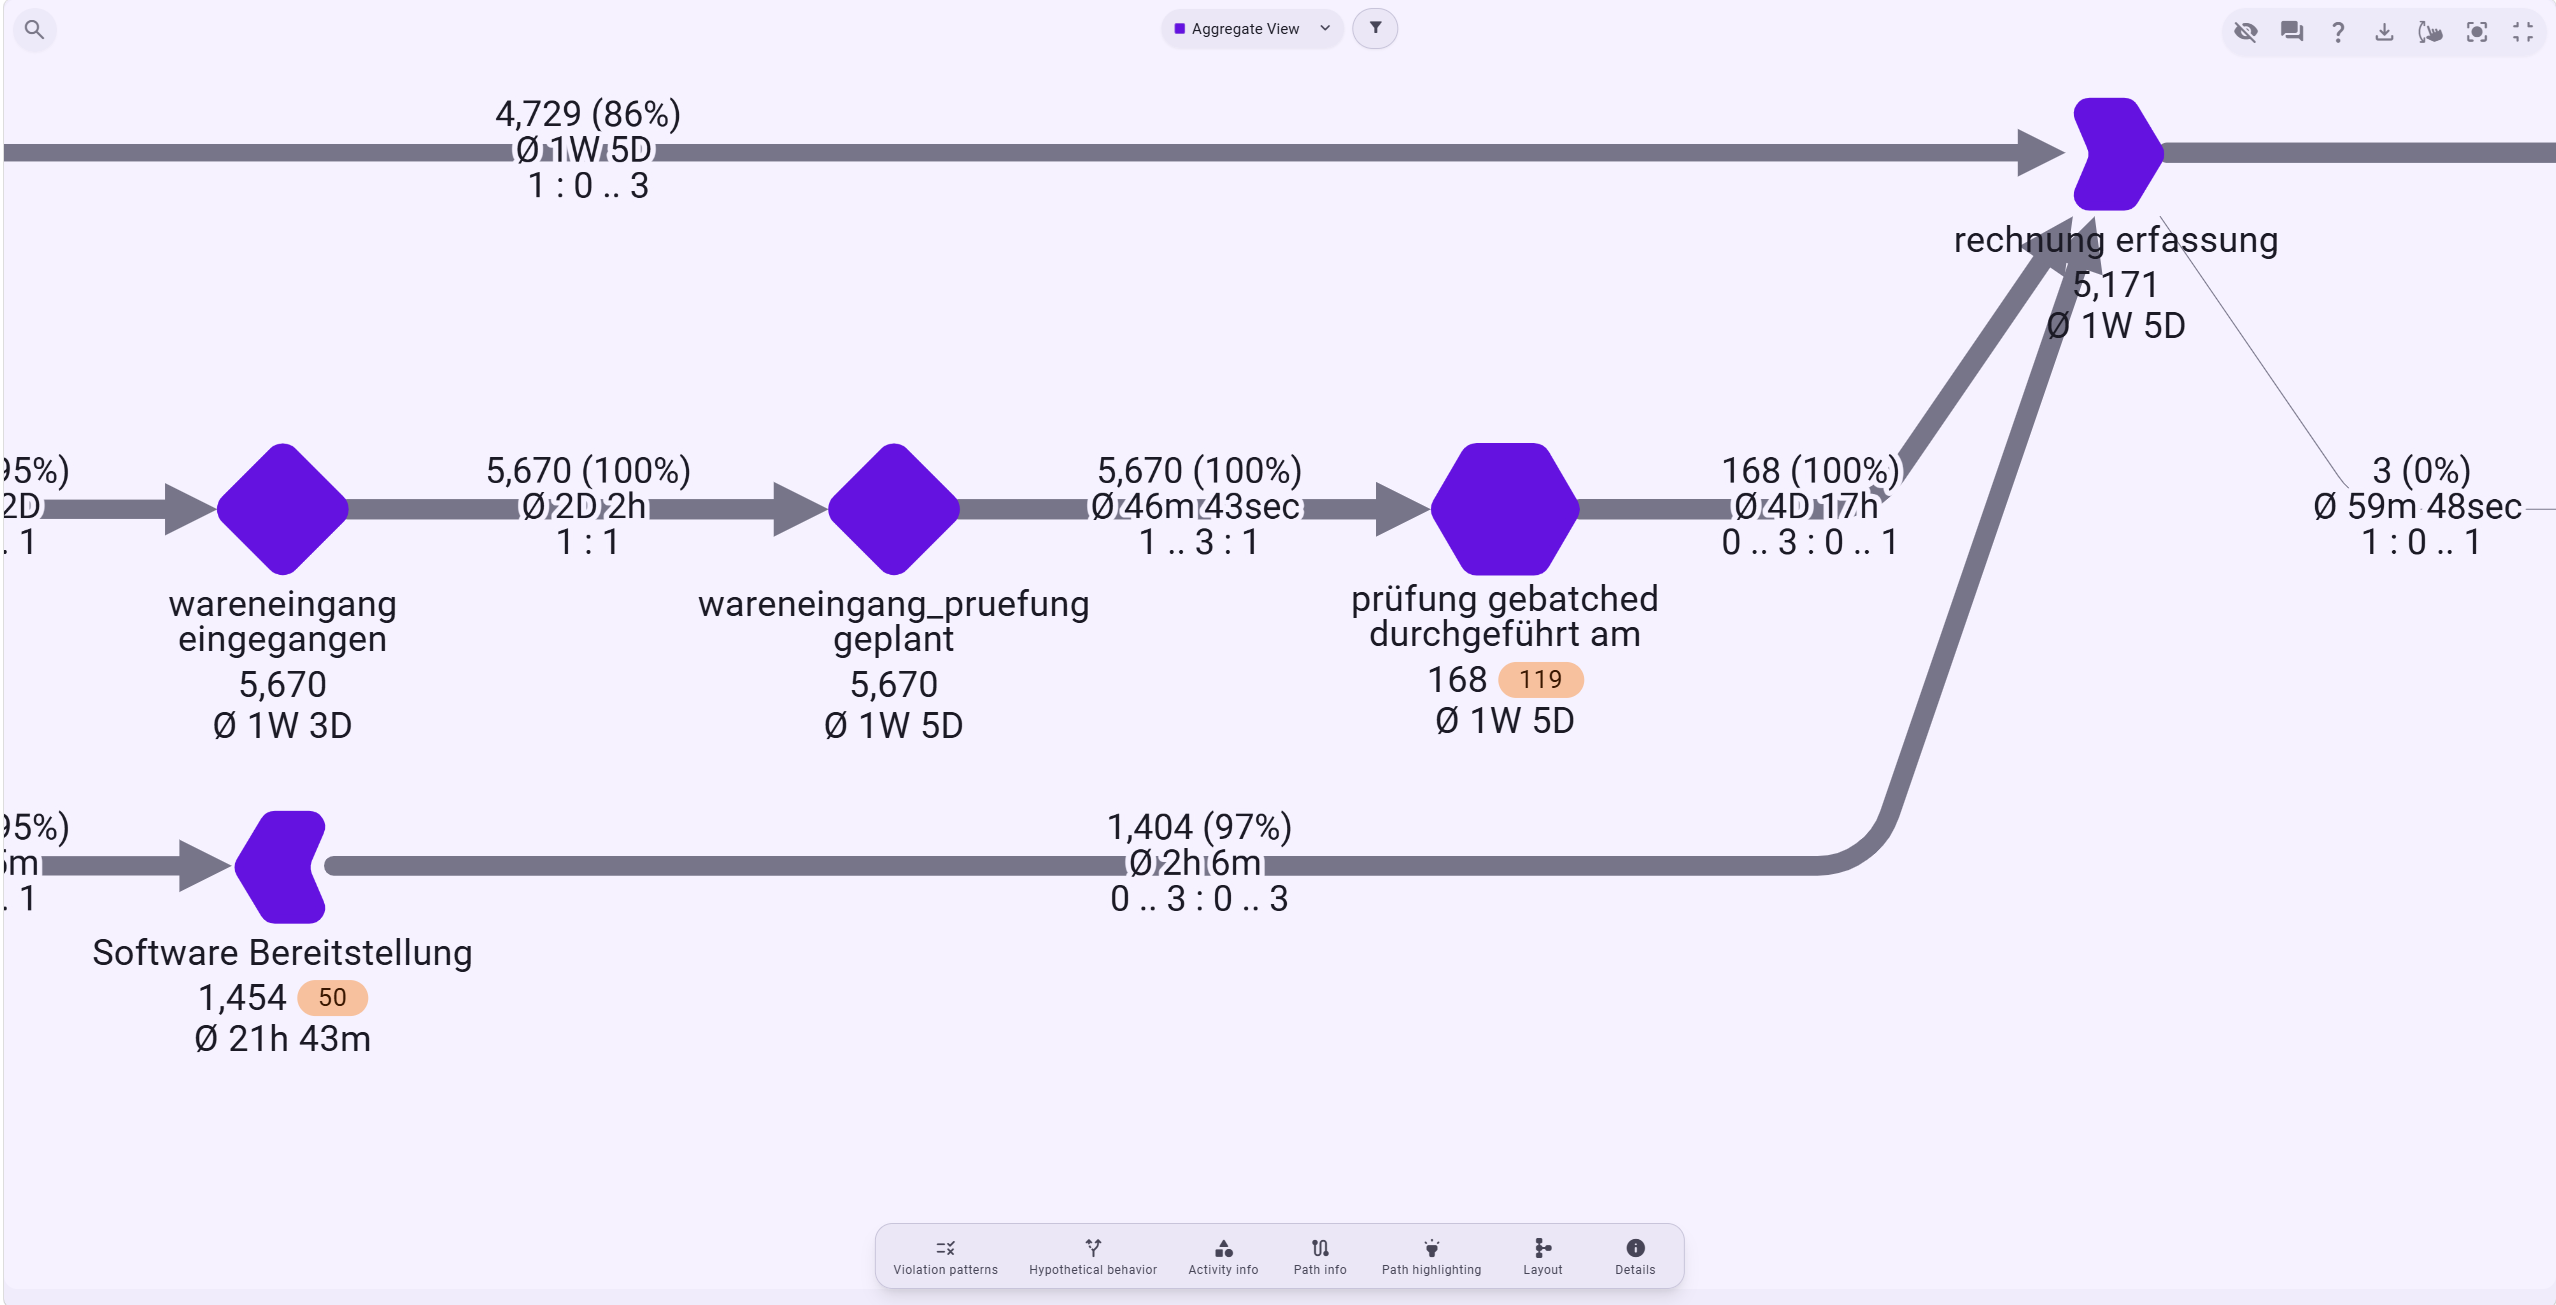
Physical- und Software-Pfad bis zur Rechnung
Geschäftsobjekte: Wareneingang, Wareneingangsprüfung, Prüfplatz, Prüf-Batch.
Leitfrage: Wartet ein Vorgang wegen seines eigenen Ablaufs – oder weil mehrere Vorgänge dieselbe Ressource und denselben Prüflauf teilen?
Phase 4: Rechnung, Freigabe und Zahlung
Nach Erfüllung der Bestellung wird die Rechnung erfasst, freigegeben und im Rechnungslauf verarbeitet. Fachliche Abweichungen können eine manuelle Klärung oder Nachbearbeitung auslösen. Für die Zahlungssteuerung ist außerdem relevant, ob die Zahlung innerhalb der Skontofrist erfolgt.
Geschäftsobjekte: Rechnung, Rechnungsfreigabe, Rechnungslauf, Zahlung, Lieferantenklärung, Skontofrist.
Leitfrage: Welche Prozessbedingungen erzeugen Nacharbeit, Wartezeit oder einen messbaren finanziellen Effekt?
Fünf Findings entlang des Purchase-to-Pay-Prozesses
Die folgenden Findings beantworten unterschiedliche Fachfragen. Entscheidend ist dabei nicht nur, was auffällig ist, sondern warum es passiert, welche Bedingungen dahinterstehen und welcher Hebel sich daraus ableiten lässt.
Finding 1 · Compliance: Der schnellste Pfad ist der falsche
1.145 freigabepflichtige Anforderungen umgehen die vorgesehenen Freigaben. Nicht jedes Prozessproblem zeigt sich als Verzögerung. Im Einkauf kann ein Vorgang sogar besonders schnell sein, weil notwendige Kontrollschritte fehlen.
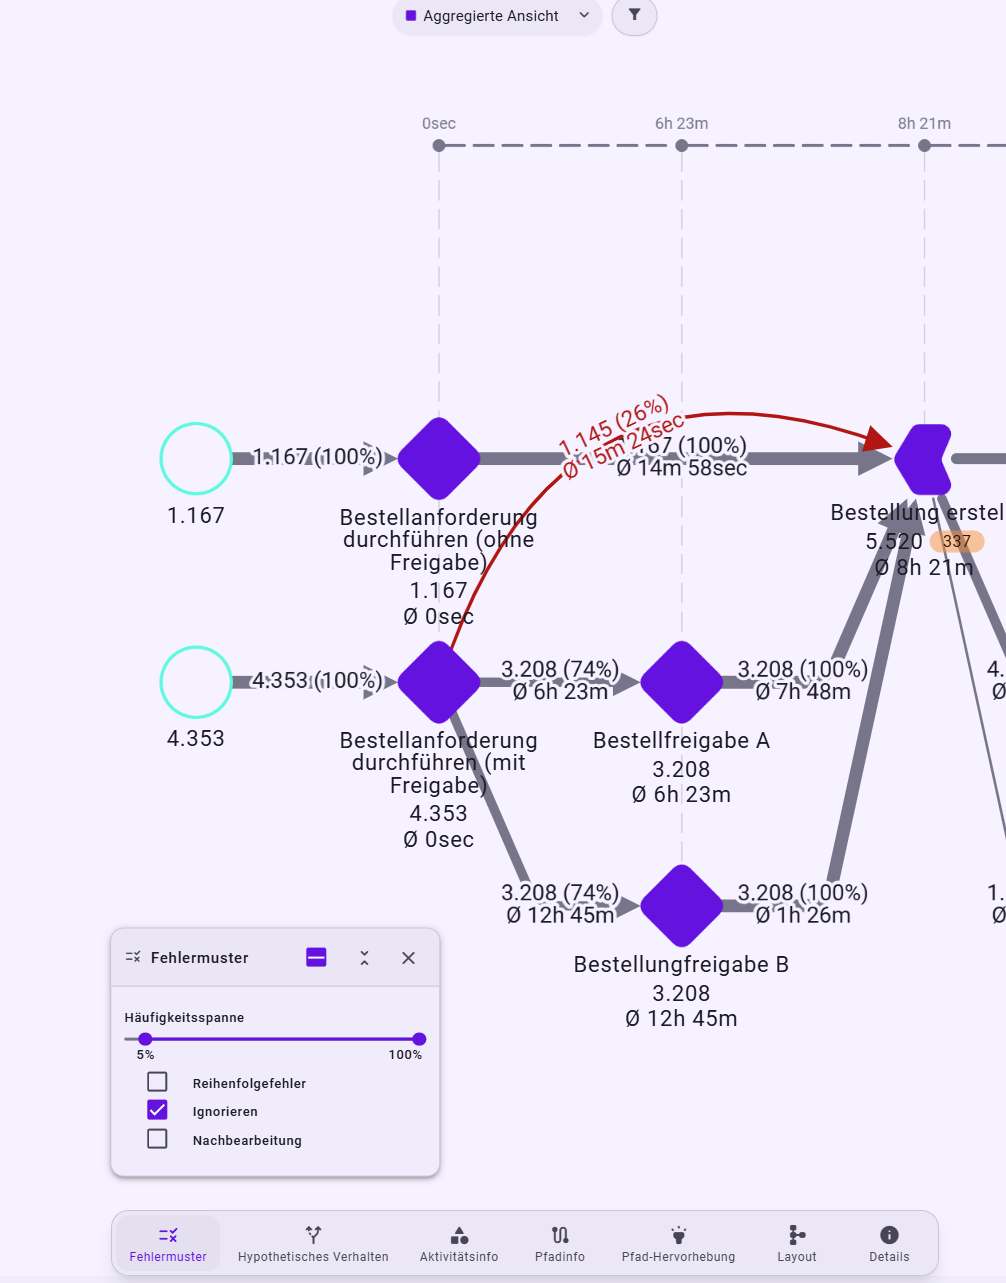
Maverick Buying als Fehlermuster „Ignorieren“
Im aktuellen Demonstrationslauf führen 1.145 freigabepflichtige Bestellanforderungen direkt zur Bestellung. Das entspricht 26,3 % der betrachteten freigabepflichtigen Anforderungen.
Der Analyzer interpretiert den direkten Übergang nicht einfach als zusätzliche Prozessvariante. Er klassifiziert das Verhalten fachlich als Ignorieren eines vorgesehenen Freigabepfads.
Der Direktpfad benötigt im Mittel nur rund 15 Minuten bis zur Bestellung. Der reguläre Weg über die vorgesehenen Freigaben benötigt dagegen mehrere Stunden. Genau darin liegt der fachliche Konflikt: Was aus reiner Performance-Sicht attraktiv wirkt, ist aus Governance- und Compliance-Sicht problematisch.
Der schnellste Prozesspfad ist nicht automatisch der beste Prozesspfad.
Von 1.145 Fällen zu einer konkreten Ursachenhypothese
Der nächste Schritt besteht darin, die betroffenen Geschäftsobjekte nach gemeinsamen Merkmalen zu untersuchen.
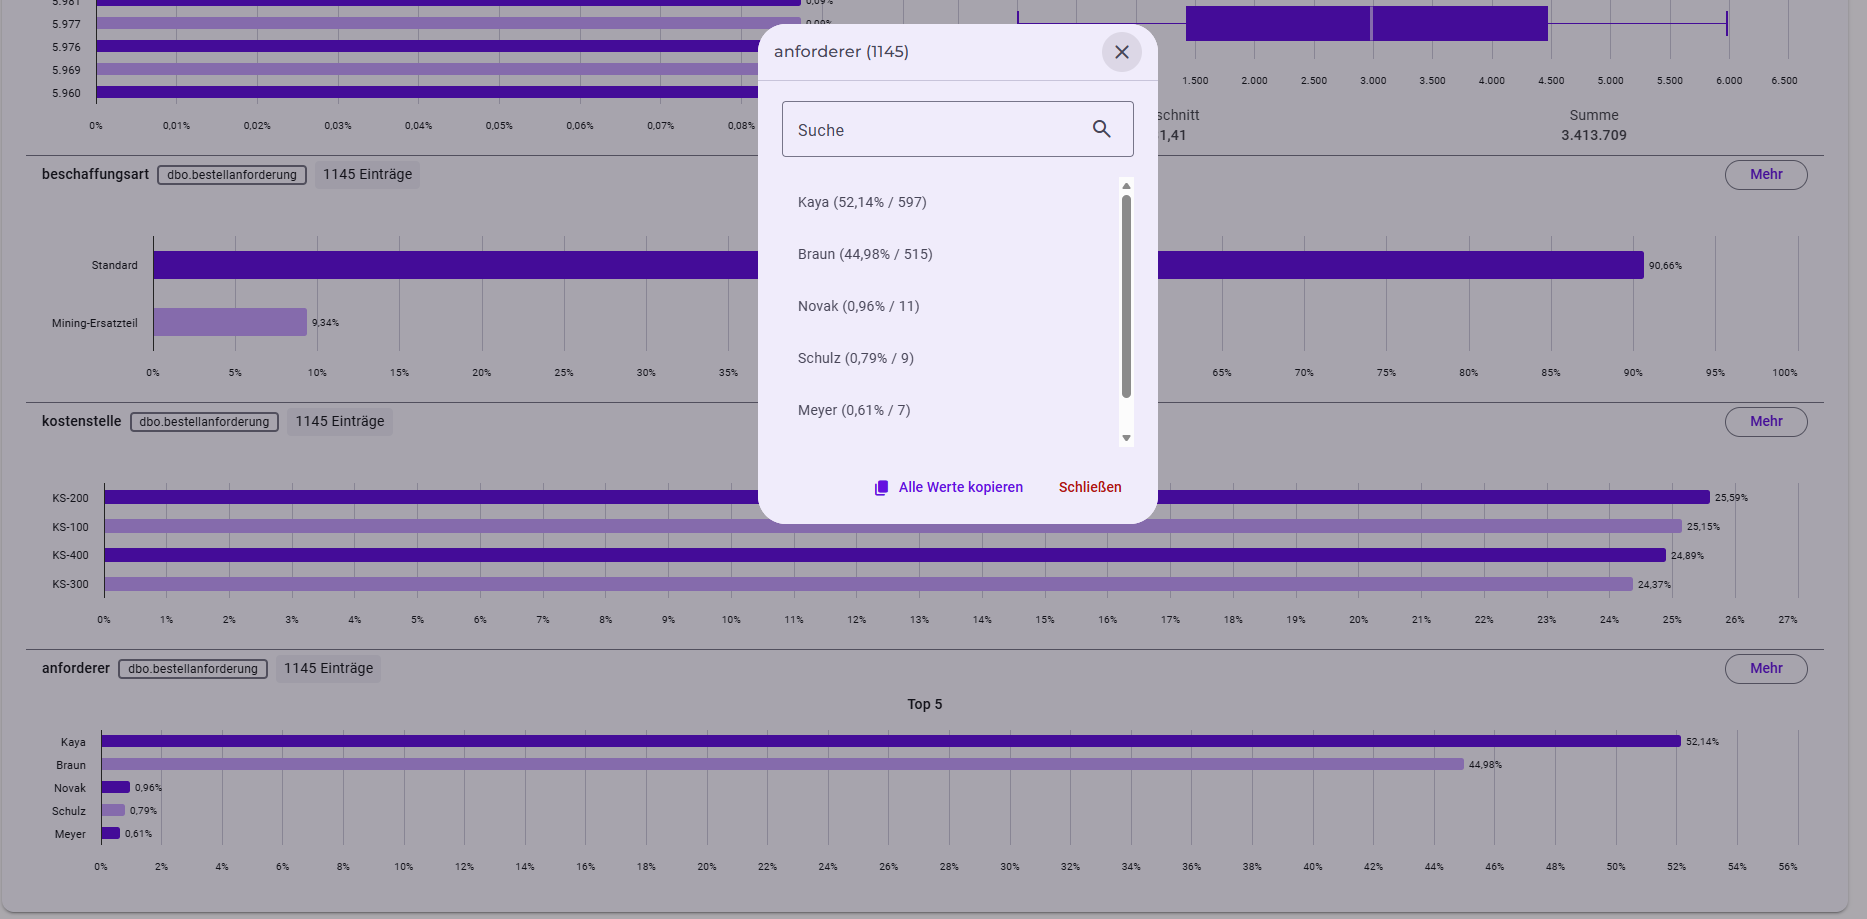
Attributverteilung der Maverick-Buying-Fälle
Von den 1.145 betroffenen Fällen entfallen 597 auf den Anforderer Kaya und 515 auf Braun. Zusammen repräsentieren beide rund 97 % der sichtbaren Maverick-Buying-Fälle. Die Kostenstellen sind dagegen wesentlich gleichmäßiger verteilt.
Damit wird aus einem abstrakten Compliance-Finding eine konkrete organisatorische Hypothese:
Warum konzentriert sich die Freigabeumgehung auf diese Anforderergruppe?
Mögliche Erklärungen – etwa Berechtigungen, Zeitdruck, lokale Arbeitsweisen oder nicht dokumentierte Sonderregeln – müssen anschließend fachlich geprüft werden. Die Analyse grenzt die relevante Population ein, ohne den organisatorischen Grund zu erfinden.
Statt „Welche Variante ist besonders schnell?“ fragt die Analyse: „Welche fachlich notwendige Kontrolle fehlt – und bei welchen Geschäftsobjekten konzentriert sich das Verhalten?“
Finding 2 · Rechnungsbearbeitung: Nacharbeit ist ein Symptom, Kontext liefert die Erklärung
647 Fälle laufen durch sichtbare Wiederholungsschleifen. Lange Rechnungsdurchlaufzeiten können durch Wartezeit, Freigabe, Klärung oder echte Nacharbeit entstehen. Deshalb wird nicht nur die Dauer gemessen, sondern das beobachtete Verhalten als Fehlermuster klassifiziert.
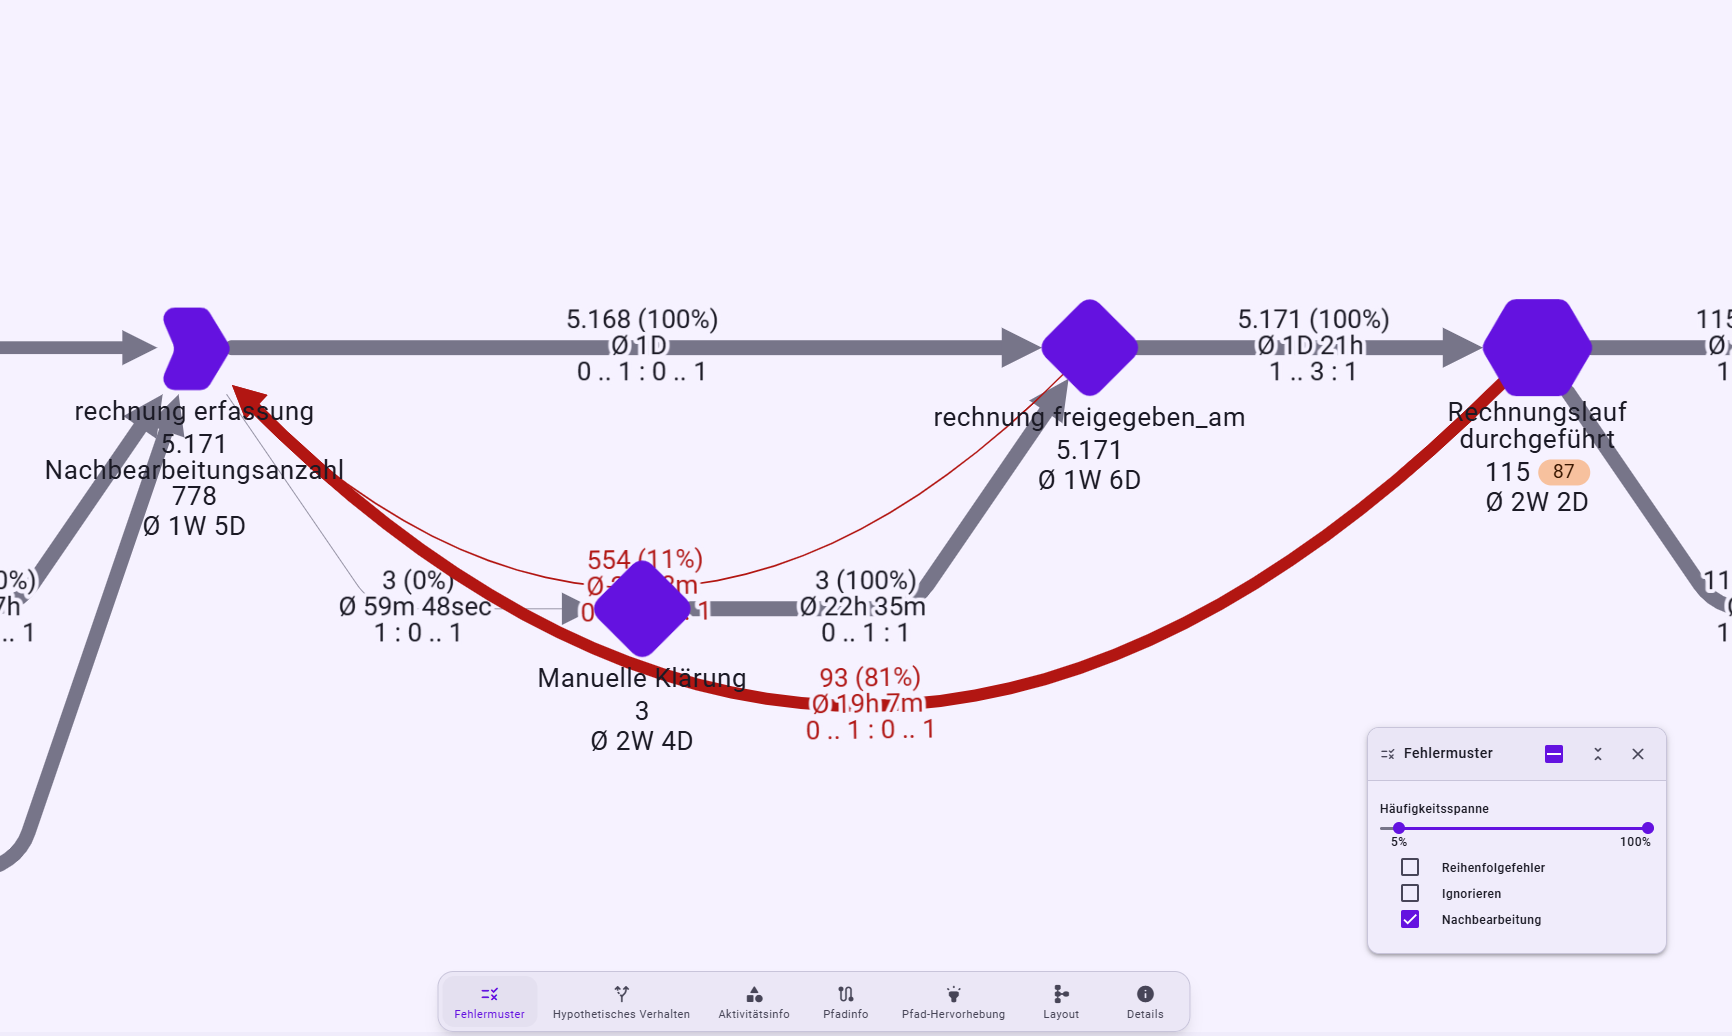
Nachbearbeitung in der Rechnungsbearbeitung
Zwei sichtbare Nachbearbeitungsschleifen umfassen 554 beziehungsweise 93 Fälle. Zusammen sind damit 647 Fälle von wiederholter Bearbeitung betroffen.
Die Aussage „Rechnungen werden nachbearbeitet“ reicht für eine Verbesserung aber noch nicht aus. Entscheidend ist, warum eine manuelle Klärung notwendig wird.
Prozessdaten plus Fachkontext
In der Demo wurden zusätzliche Informationen aus einem IT-/Support-Ticketsystem in Noreja Context eingebunden. Minerva kann die betroffenen Rechnungen über ihre Rechnungs-ID mit diesem fachlichen Kontext verbinden.
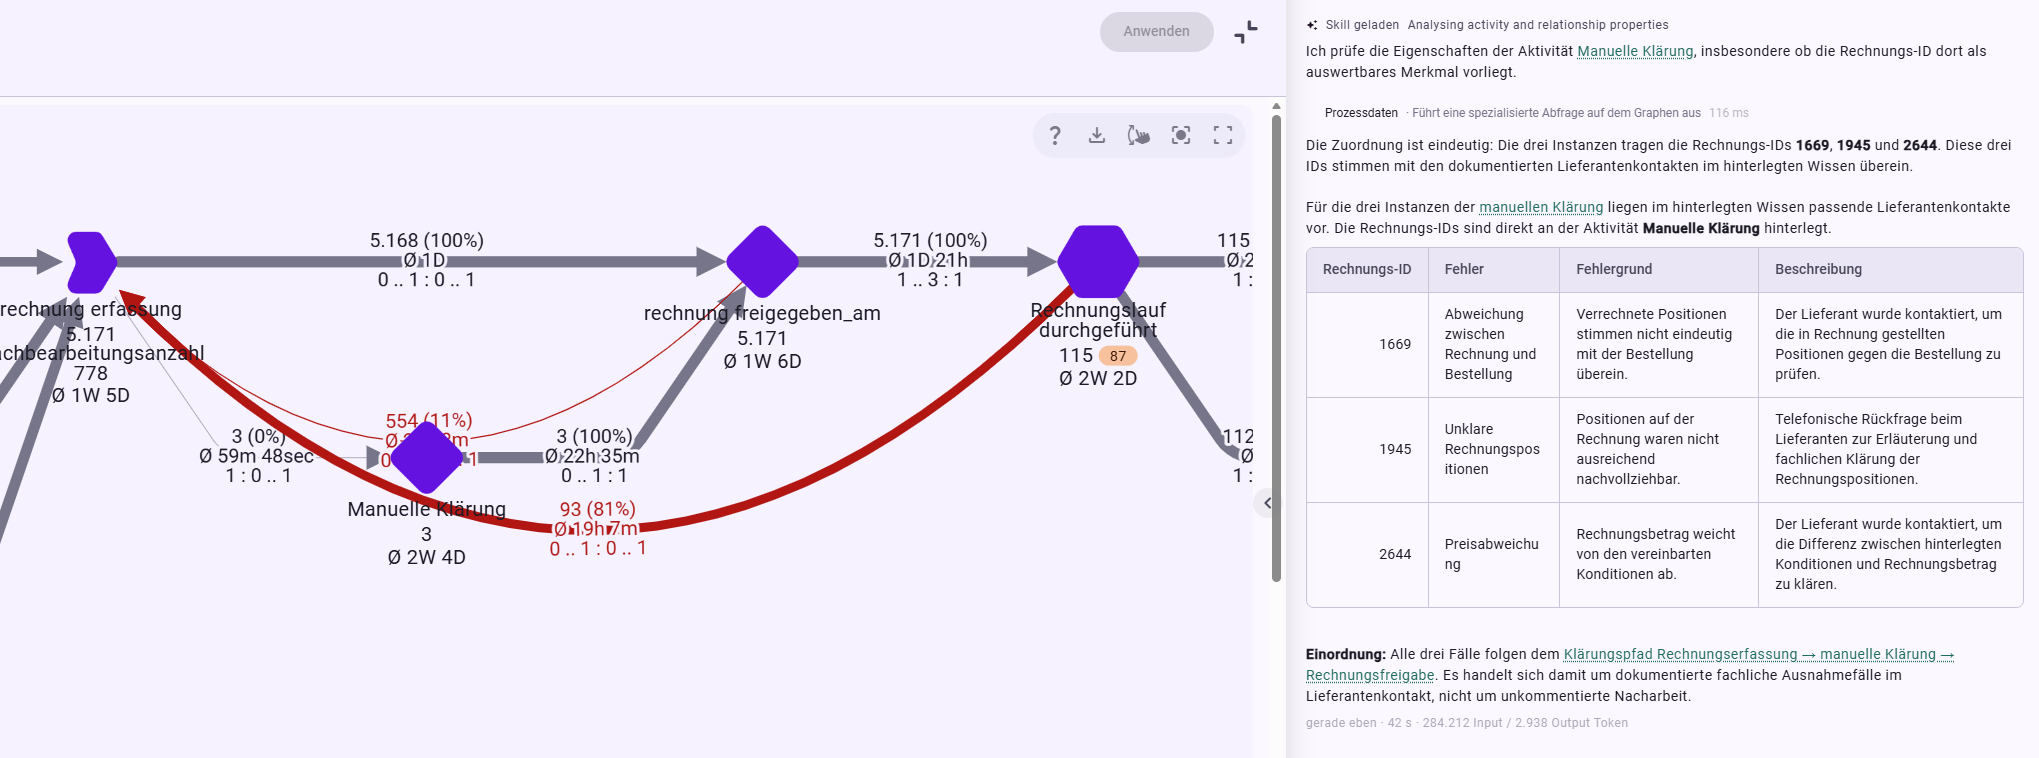
Minerva verbindet Rechnungsnacharbeit mit Kontext aus dem Ticketsystem
Für die ausgewählten Fälle werden dadurch konkrete Klärungsgründe sichtbar: Abweichung zwischen Rechnung und Bestellung, unklare Rechnungspositionen sowie Preisabweichung zu hinterlegten Konditionen.
Damit verändert sich die Aussage von „Rechnungen werden nachbearbeitet“ zu:
„Diese fachlichen Gründe lösen die Nacharbeit aus.“
Das ist für die Maßnahmenableitung entscheidend. Mengen- oder Bestellabweichungen verlangen andere Gegenmaßnahmen als unklare Rechnungspositionen oder falsche Konditionsdaten.
Statt „Wo ist die Durchlaufzeit lang?“ fragt die Analyse: „Welche fachliche Inkonsistenz erzeugt die Nacharbeit – und welche Informationen außerhalb der operativen Prozessdaten erklären sie?“
Finding 3 · Shared Capacity: Wenn mehrere Vorgänge dieselbe Ressource teilen
Gebündelte Wareneingangsprüfung erzeugt Cross-Case-Abhängigkeiten. Wareneingangsprüfungen werden nicht ausschließlich als isolierte Schritte einer einzelnen Bestellung betrachtet. Mehrere Prüfungen können demselben gemeinsamen Prüflauf zugeordnet sein und teilen sich damit verfügbare Ressourcen.
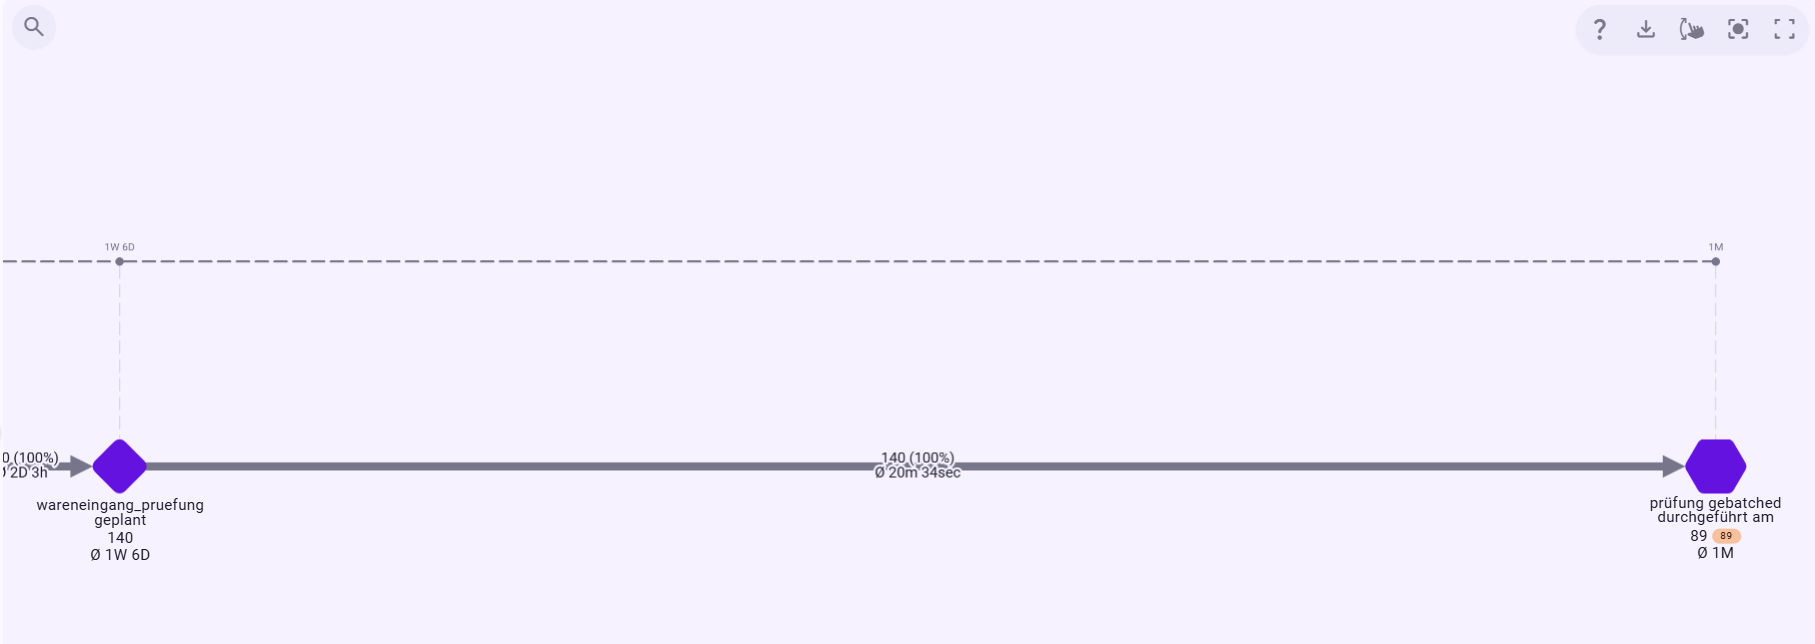
Geplante Wareneingangsprüfungen und gemeinsame Prüf-Batches
Das ist für die Ursachenanalyse wichtig: Ein einzelner Vorgang kann fachlich korrekt sein und trotzdem warten, weil andere Vorgänge denselben Prüfslot beanspruchen.
Die Zeitperspektive macht diese Logik sichtbar. Während Bestellungen und Wareneingänge über die Zeit verteilt entstehen, konzentrieren sich die tatsächlich gebündelt durchgeführten Prüfungen auf wiederkehrende Zeitpunkte.
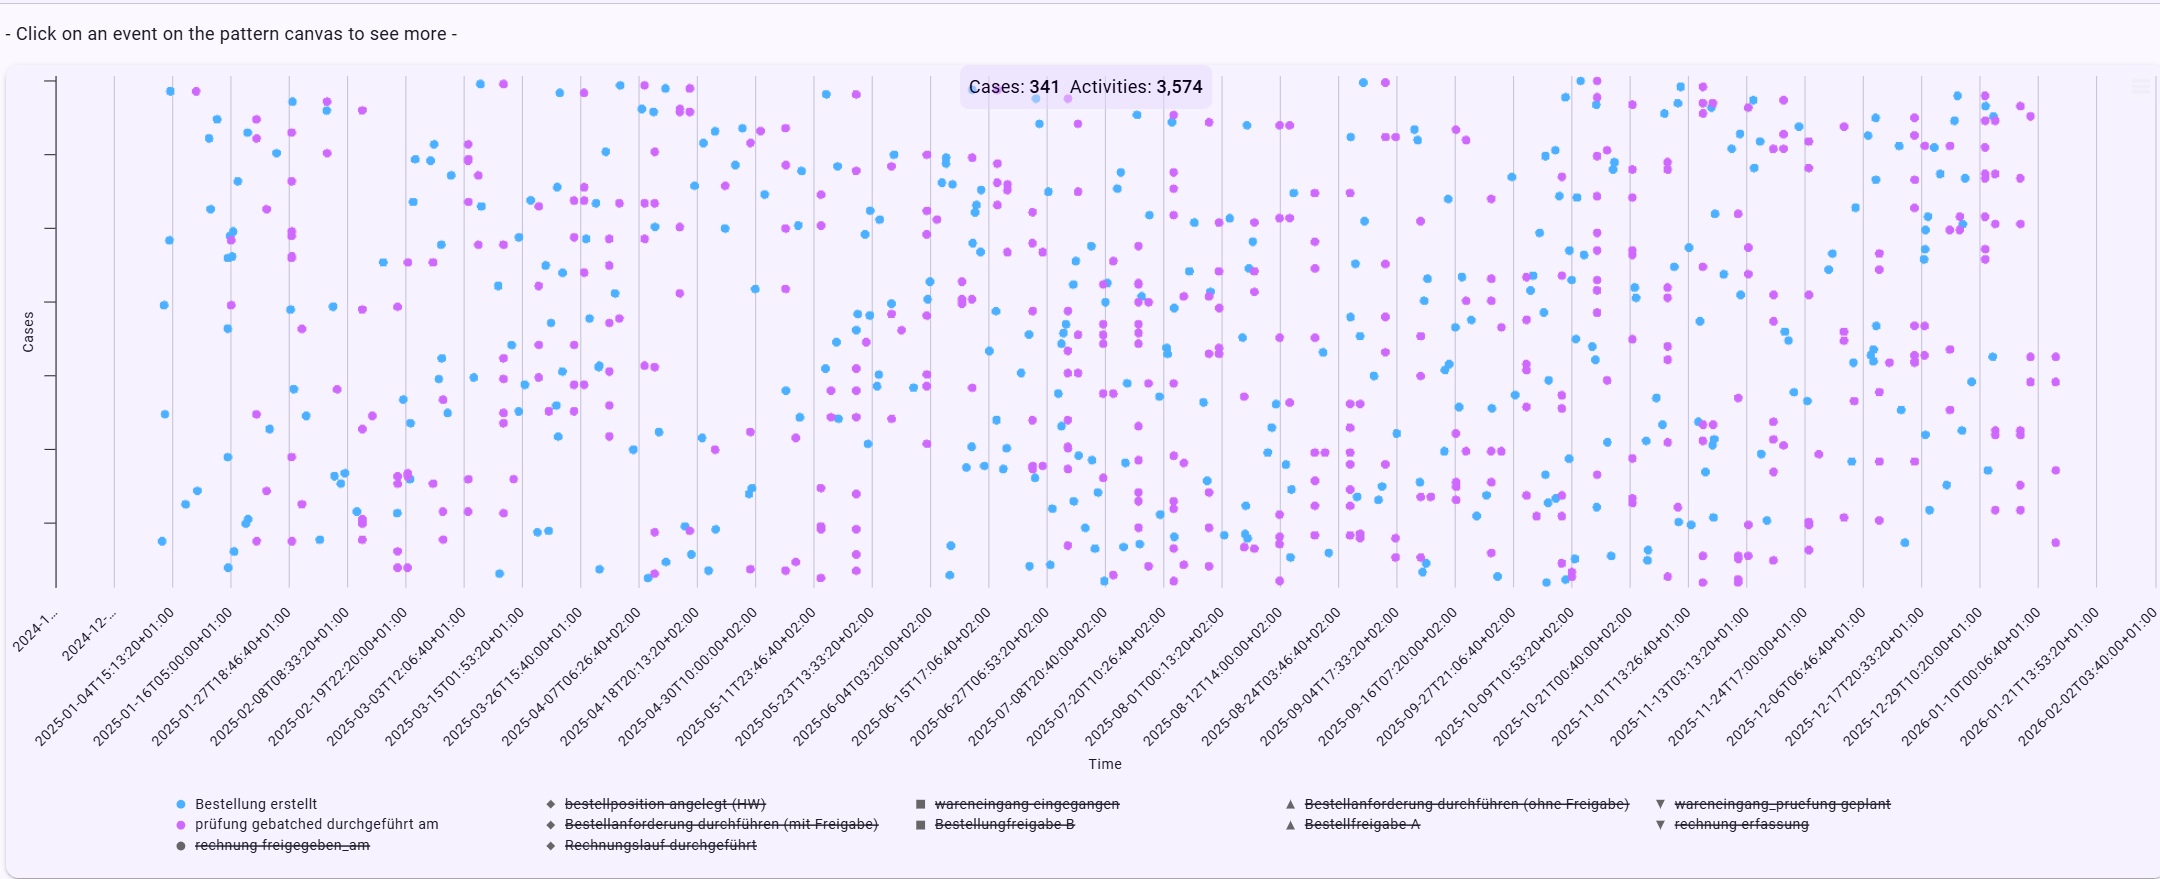
Zeitmuster der gebündelten Wareneingangsprüfung
Nicht jede Ursache eines Prozessproblems liegt innerhalb derselben Prozessinstanz.
Kapazitätsüberschreitung gezielt isolieren
Im aktuellen synthetischen Lauf lassen sich 92 Wareneingangsprüfungen identifizieren, bei denen die verfügbare Prüfkapazität zum vorgesehenen Zeitpunkt überschritten war. Das entspricht 1,62 % von 5.670 Prüfungen.

Wareneingangsprüfungen mit überschrittener Kapazität
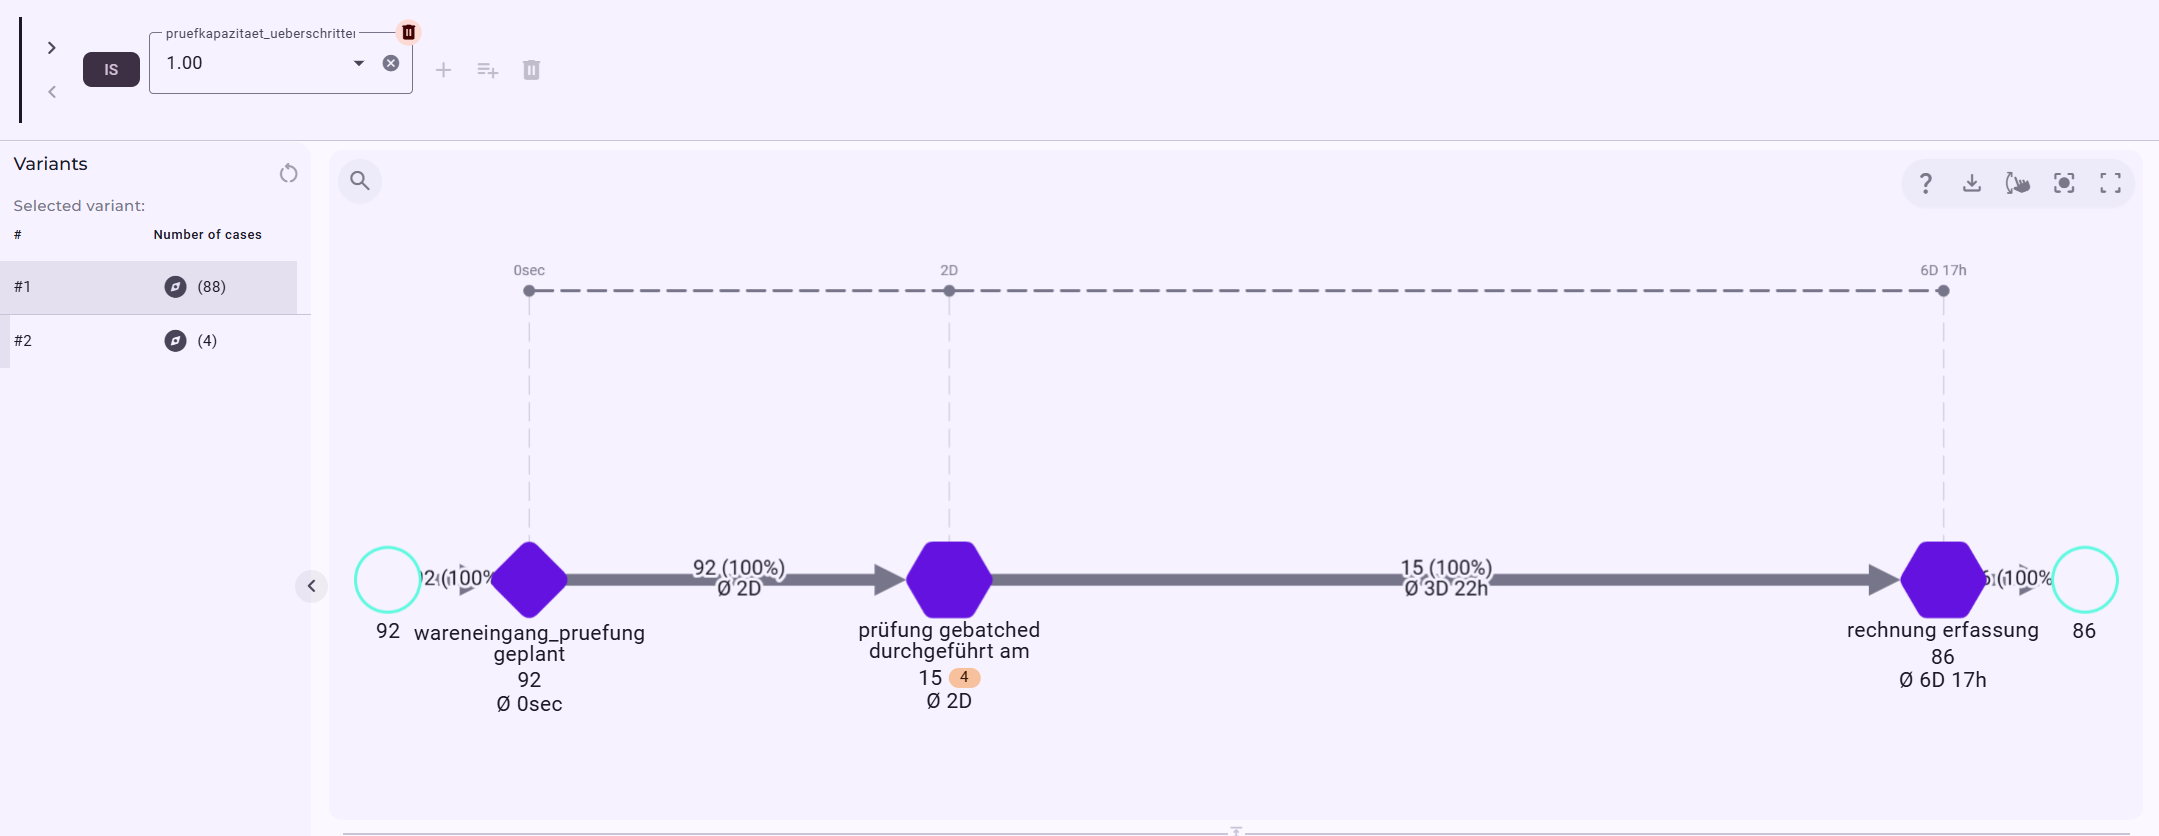
Damit wird aus dem allgemeinen Zeitmuster ein konkretes operatives Finding. Die Wartezeit kann mit einer dokumentierten Prozessbedingung verknüpft werden: Die gemeinsam genutzte Kapazität war für diese Vorgänge nicht ausreichend.
Für die Prozessverbesserung entstehen daraus konkrete Fragen:
- Sind die Prüfintervalle passend dimensioniert?
- Müssen bestimmte Warengruppen priorisiert werden?
- Ist zusätzliche Kapazität sinnvoll?
- Können Prüfregeln differenziert werden?
- Welche Objekte verursachen wiederkehrend den Backlog?
Statt „Die Prüfung ist langsam.“ fragt die Analyse: „Welche gemeinsame Ressource hält diese konkreten Vorgänge zurück – und unter welchen Bedingungen entsteht der Rückstau?“
Finding 4 · Zahlung: Vom sichtbaren Zusammenhang zur geprüften Wirkung
2.209 Zahlungen liegen außerhalb der Skontofrist. Im End-to-End-Prozess ist sichtbar, ob Zahlungen innerhalb oder außerhalb der Skontofrist erfolgen. Im aktuellen synthetischen Lauf liegen 2.209 Zahlungen außerhalb und 2.717 innerhalb der Skontofrist.
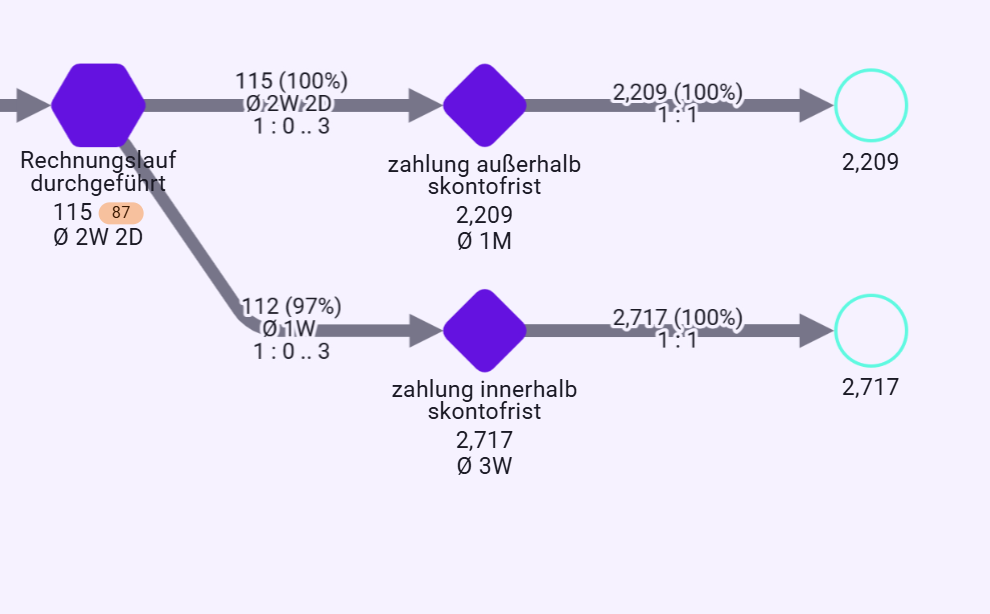
Zahlungen innerhalb und außerhalb der Skontofrist
Der daraus modellierte Skontoverlust wird als eigenes Zahlungsattribut bis auf Euro-Ebene quantifiziert. Für die 2.209 Zahlungen außerhalb der Skontofrist ergibt sich im Demonstrationsdatensatz ein perspektivweiter modellierter Gesamtwert von rund 1,02 Mio. €.
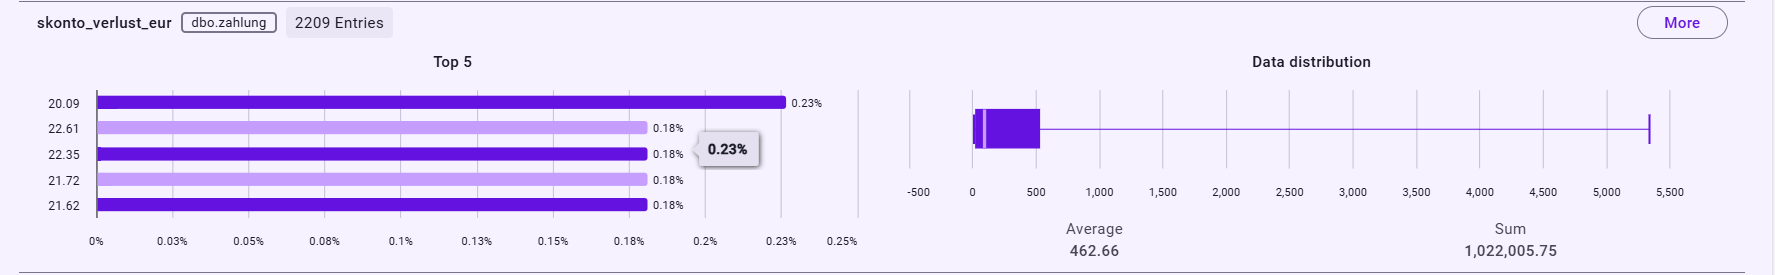
Modellierter Skontoverlust
Damit entsteht eine wirtschaftlich relevante Analysefrage:
Welche Prozessbedingungen tragen tatsächlich dazu bei, dass die Skontofrist verfehlt wird?
Kausalität bedeutet auch, Hypothesen zu schärfen
Eine plausible erste Hypothese ist, dass der Rückstau in der Wareneingangsprüfung spätere Zahlungen verzögert. Noreja verfolgt deshalb die tatsächlich kapazitätsüberschrittenen Prüfungen entlang ihrer Beziehungen bis zur Zahlung.
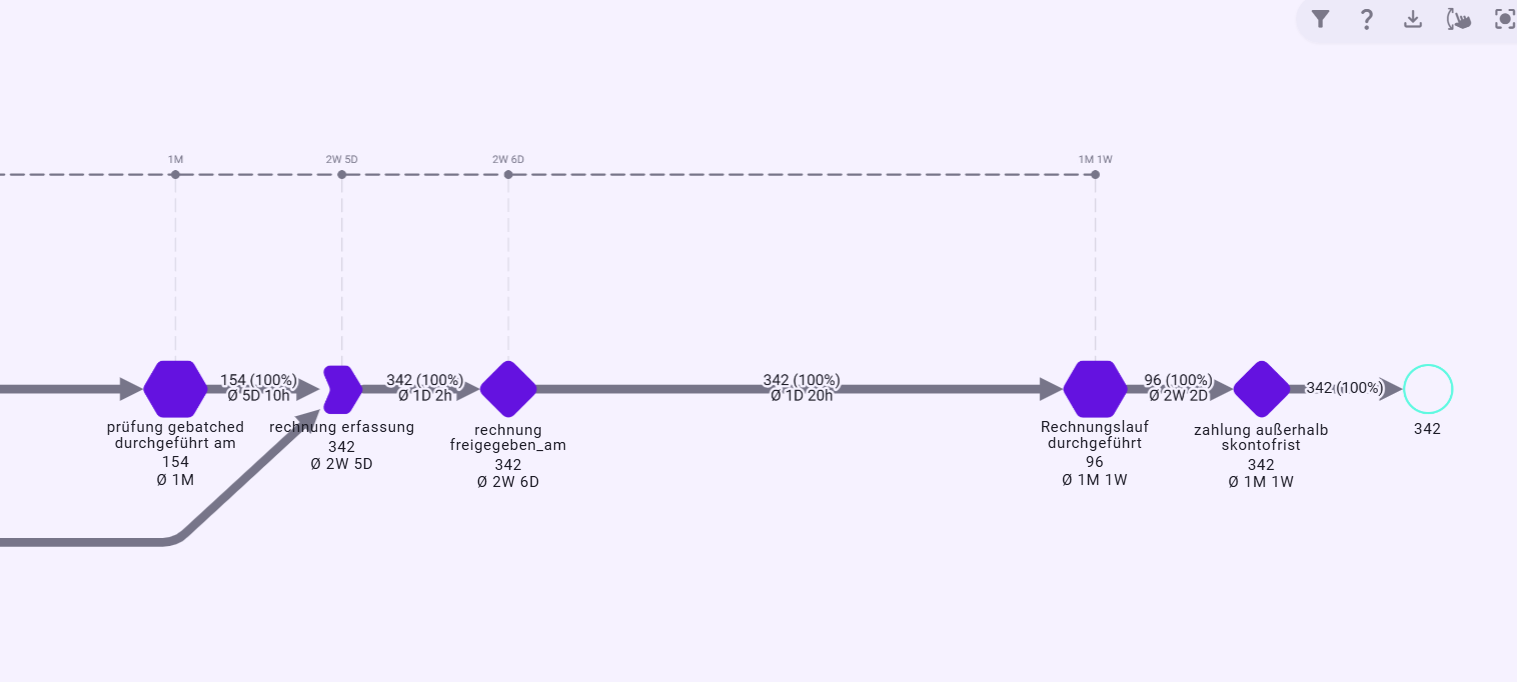
Kapazitätsüberschrittene Prüfungen bis zur Zahlung
Die Analyse trennt dabei zwei Dinge, die in einer reinen End-to-End-Sicht leicht miteinander verwechselt werden können: Ein operativer Engpass kann real sein, ohne automatisch der alleinige Treiber eines später sichtbaren finanziellen Effekts zu sein.
Der Prozessmanager erhält damit keine vorschnelle „Root Cause“, sondern eine präzisere Entscheidungsgrundlage: Der Prüfstaus bleibt ein relevantes operatives Finding; für den Skontoverlust müssen zusätzlich Rechnungslauf, Zahlungssteuerung, fachliche Klärungen und weitere Bedingungen betrachtet werden.
Causal Process Mining prüft Ursachenhypothesen entlang derselben betroffenen Geschäftsobjekte – statt zeitliche Nähe mit Ursache gleichzusetzen.
Statt „Wo sehen wir gleichzeitig Wartezeit und Kosten?“ fragt die Analyse: „Welche veränderbare Bedingung erklärt den wirtschaftlichen Effekt tatsächlich?“
Finding 5 · Lieferantenperformance: Derselbe Standardprozess, andere Laufzeit
Drei Lieferanten benötigen ungefähr doppelt so lange. Nicht jede Verzögerung entsteht im eigenen Prozess. Die Lieferantenanalyse vergleicht dieselbe Beschaffungslogik entlang der verbundenen Lieferantenobjekte.
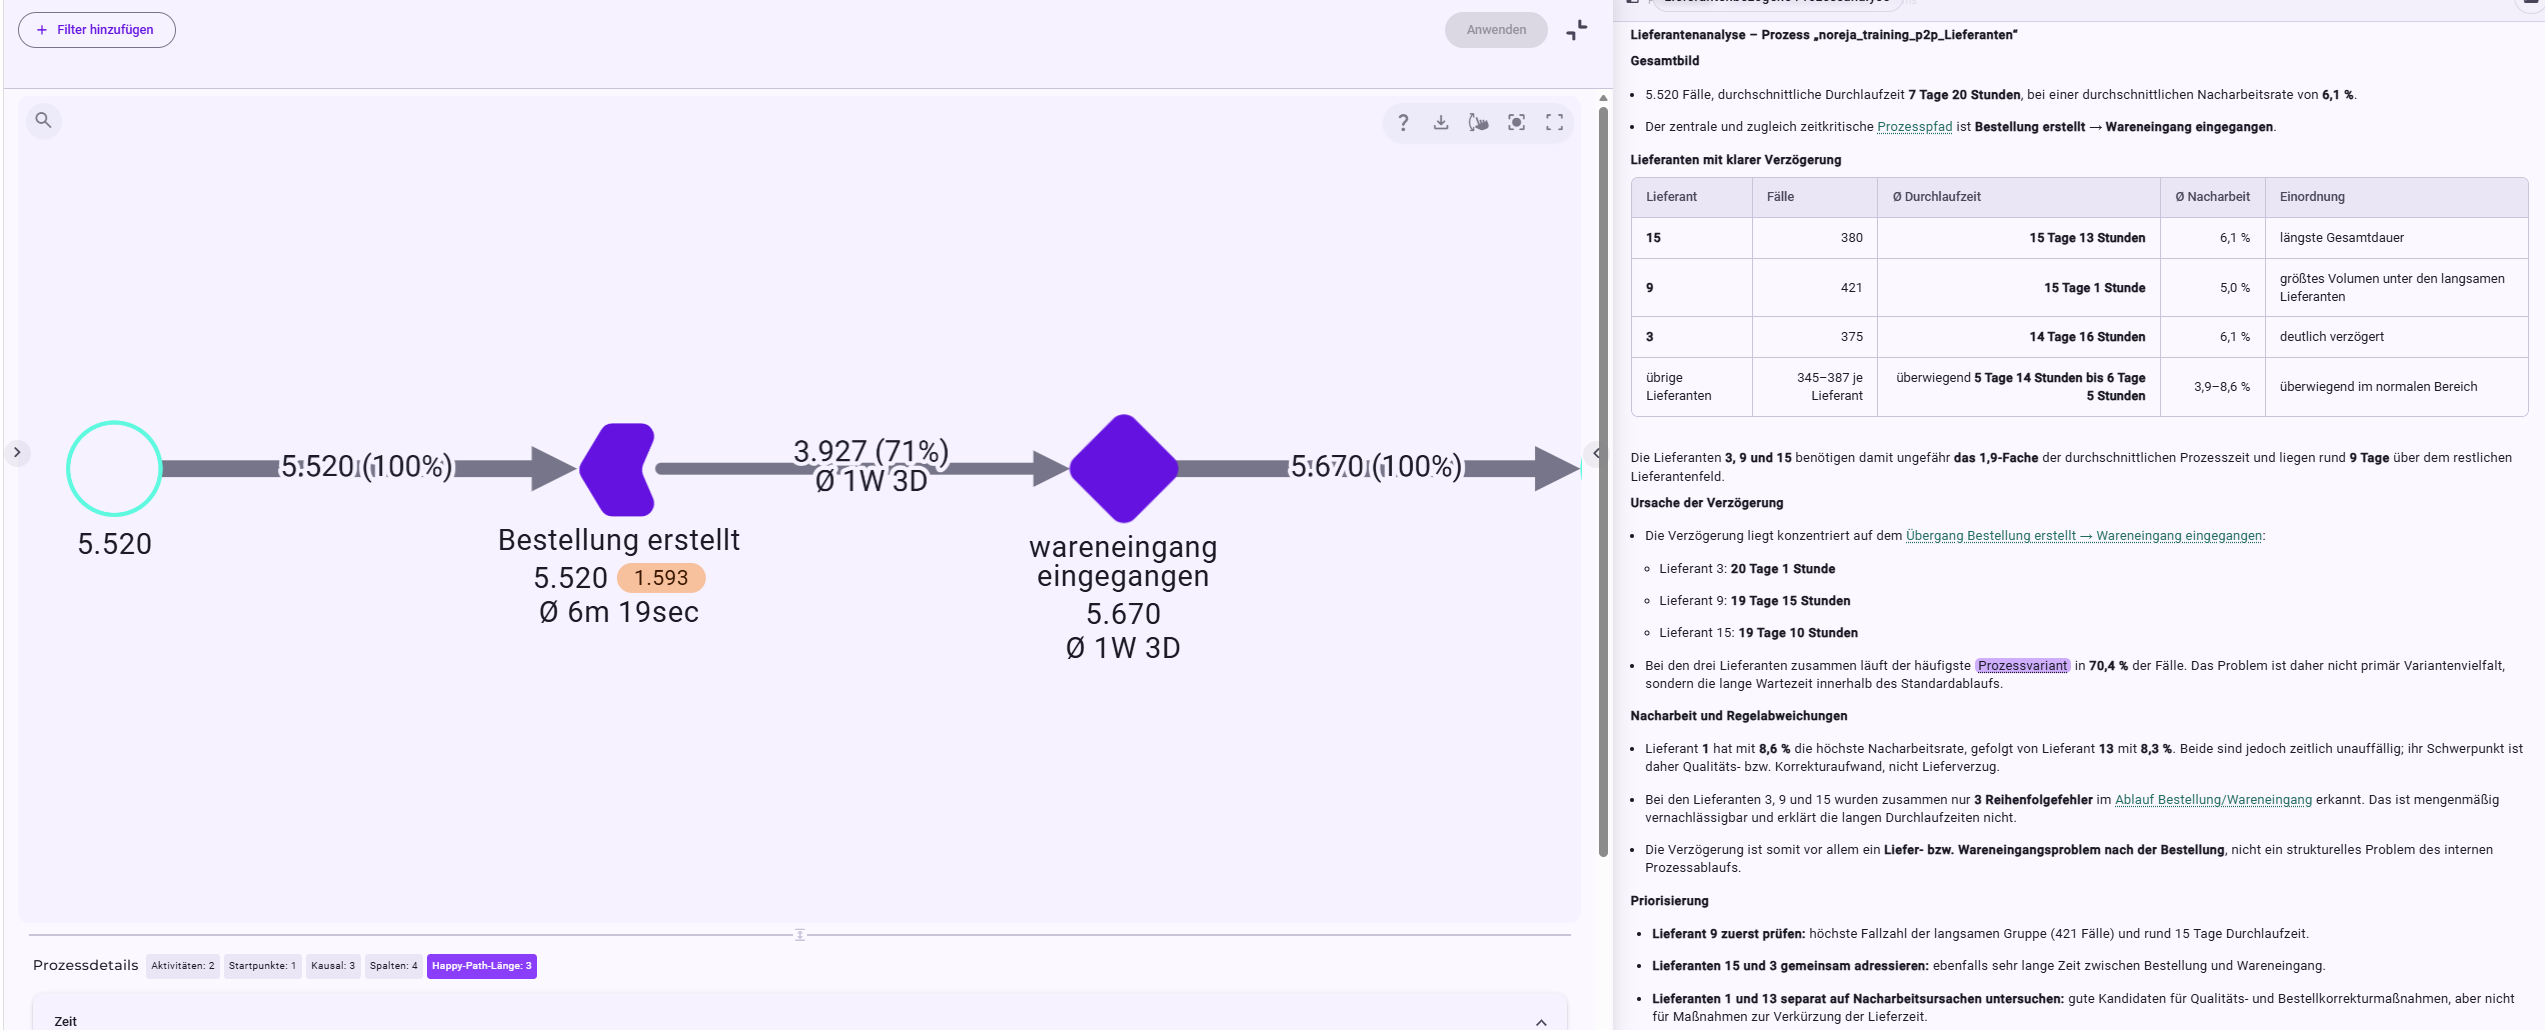
Analyse der Lieferantenperformance
Im synthetischen Demonstrationsdatensatz liegen drei Lieferantengruppen bei durchschnittlich rund 14 bis 15,5 Tagen. Die übrigen Lieferanten bewegen sich überwiegend zwischen rund 5,5 und 6,2 Tagen.
Die zusätzliche Zeit konzentriert sich vor allem auf den Übergang Bestellung erstellt → Wareneingang eingegangen.
Gleichzeitig zeigt die Analyse, dass die langsamen Lieferanten überwiegend dem normalen Prozesspfad folgen. Auch eine außergewöhnlich hohe Nacharbeitsrate erklärt ihre längere Dauer nicht.
Damit verschiebt sich die Frage von „Warum ist unser P2P-Prozess langsam?“ zu:
„Warum benötigt derselbe Standardprozess bei bestimmten Lieferanten deutlich länger?“
Diese Unterscheidung ist entscheidend für die Maßnahme. Ein interner Workflow-Umbau adressiert keine externe Lieferverzögerung. Stattdessen rücken Lieferzeiten, Disposition, Vereinbarungen und Lieferantensteuerung in den Fokus.
Von einzelnen Findings zu einem Ursachenbild
Die einzelnen Findings gehören zum selben End-to-End-Prozess, haben aber unterschiedliche Wirkmechanismen. Minerva kann die Ergebnisse aus den verschiedenen Perspektiven zusammenführen und für den Prozessmanager verdichten.
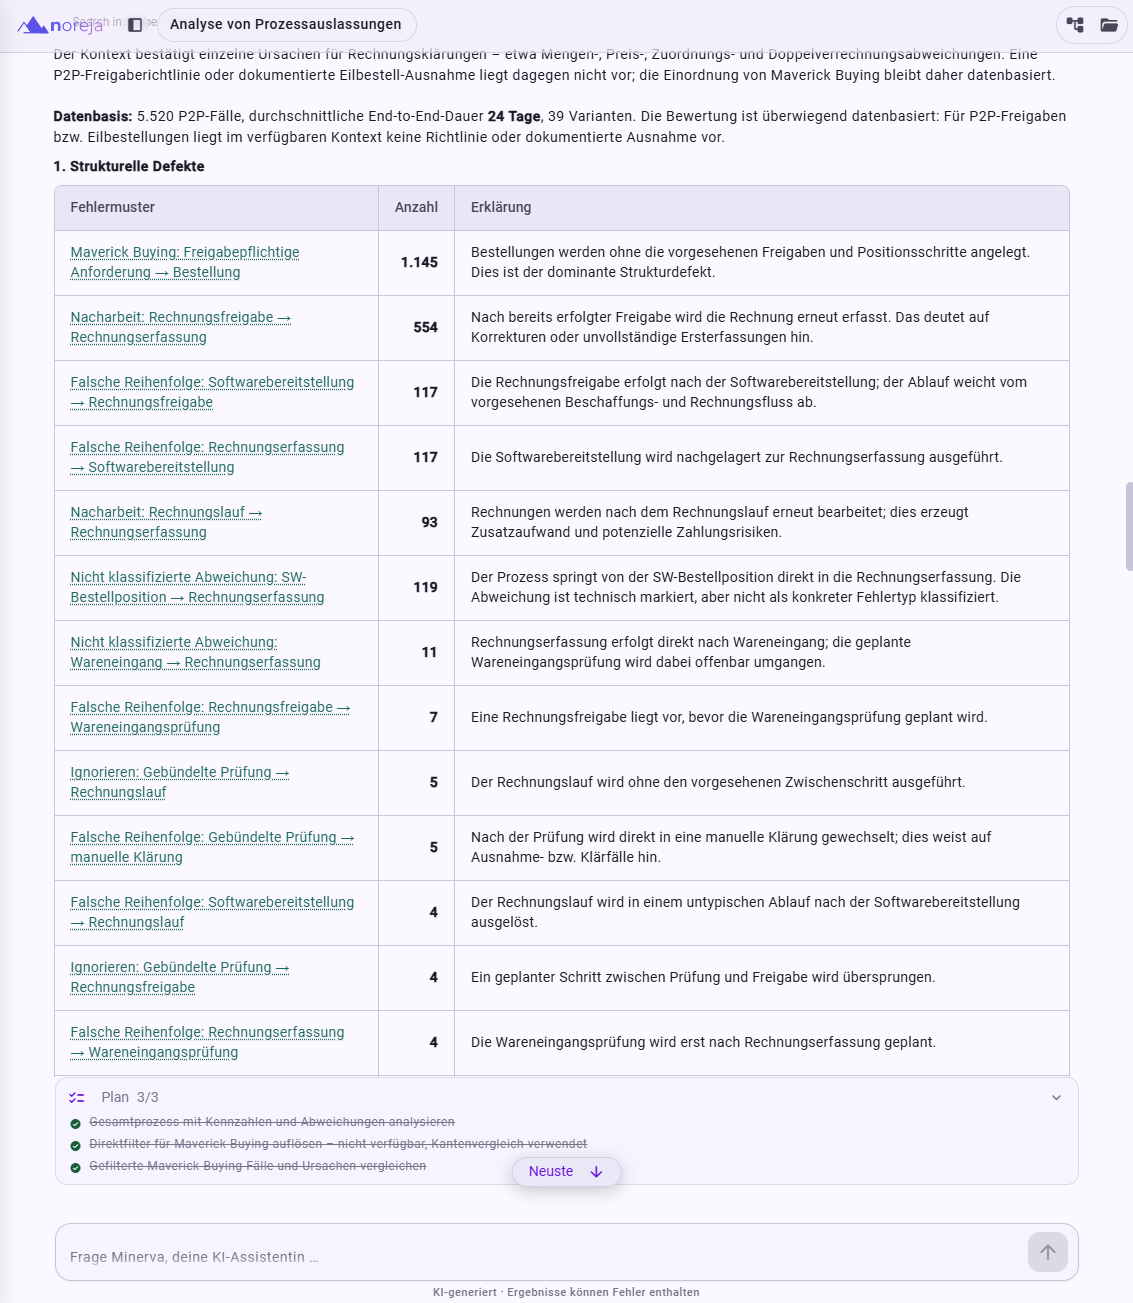
Minerva fasst strukturelle Abweichungen im P2P-Prozess zusammen
Die Gesamtanalyse unterscheidet unter anderem Freigabeumgehungen, Rechnungsnacharbeit, Reihenfolgeabweichungen, gebündelte Verarbeitung und Wartezeiten sowie offene beziehungsweise pausierte Prozessobjekte.
Die Aufgabe besteht nicht darin, für den gesamten P2P-Prozess eine einzige universelle „Root Cause“ zu konstruieren. Vielmehr müssen die unterschiedlichen Ursache-Wirkungs-Mechanismen getrennt werden.
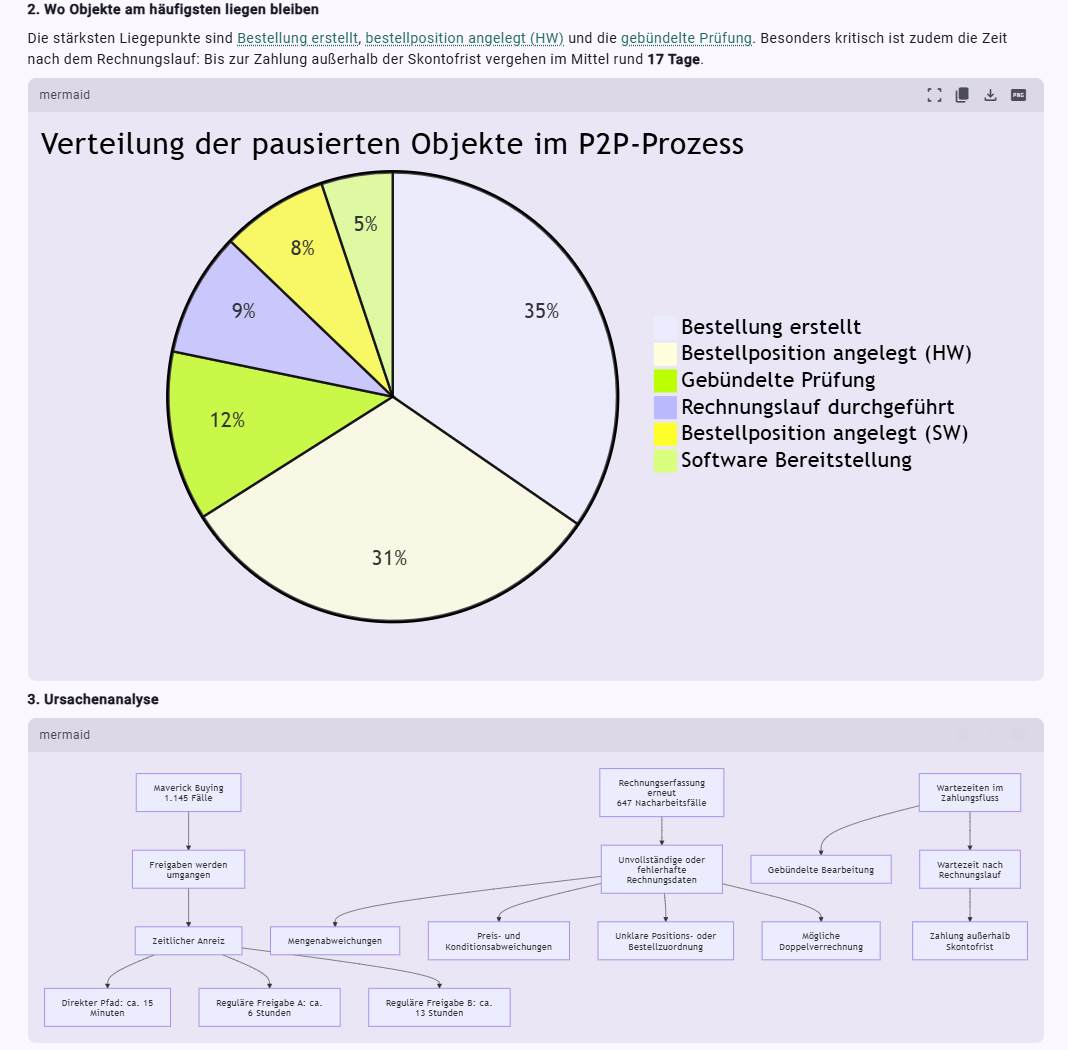
Minerva verdichtet Findings zu einem Ursachenmodell
| Bereich | Beobachtung | Weiterführende Fachfrage |
|---|---|---|
| Freigabe | 1.145 Maverick-Buying-Fälle | Warum konzentriert sich die Umgehung auf bestimmte Anforderer? |
| Rechnung | 647 sichtbare Rework-Fälle | Welche fachlichen Klärungsgründe wiederholen sich? |
| Wareneingangsprüfung | 92 Kapazitätsüberschreitungen | Welche gemeinsame Ressource erzeugt den Backlog? |
| Zahlung | 2.209 Zahlungen außerhalb Skontofrist | Welche Prozessbedingungen treiben den monetären Effekt? |
| Lieferanten | drei deutlich langsamere Gruppen | Liegt der Hebel intern oder beim externen Partner? |
Minerva dient dabei als Analyse- und Kontextassistenz: Der Prozessmanager kann mit einer Fachfrage starten, statt zunächst selbst View, Filter und Visualisierung kombinieren zu müssen.
Die Business-Frage steht am Anfang – nicht die Bedienlogik des Analysewerkzeugs.
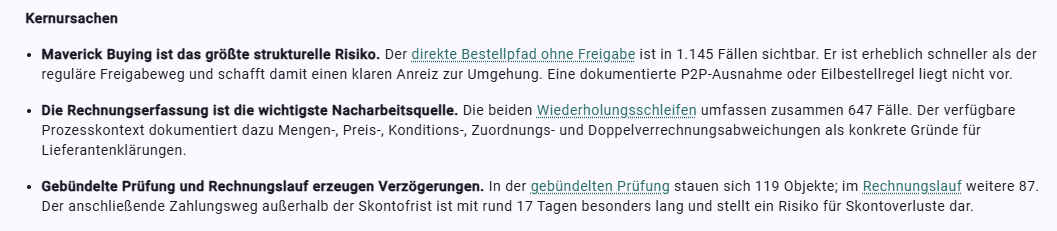
Verdichtete Kernaussagen aus der Minerva-Analyse
Vom Finding zur priorisierten Maßnahme
Ein Finding verändert noch keinen Prozess. Nach der Analyse muss der Prozessverantwortliche entscheiden, welche Erkenntnisse tatsächlich bearbeitet werden sollen.
Hier kann die Brücke zum Business Impact Board entstehen: Findings werden nicht nur gesammelt, sondern beispielsweise nach Wirkung, Umsetzungsaufwand und Unsicherheit bewertet. Process Excellence und Fachbereich können so gemeinsam entscheiden, welche Verbesserungsinitiative zuerst umgesetzt wird und welche bewusst später folgt.
Beispielhafte Maßnahmenfelder
| Finding | Mögliche Verbesserungsrichtung | Zu bewertende Wirkung |
|---|---|---|
| Maverick Buying | Berechtigungen und legitime Sonderregeln prüfen, Bypass-Verhalten gezielt adressieren | Compliance, Governance, Risiko |
| Rechnungsnacharbeit | Validierungen zwischen Bestellung, Rechnung und Konditionen früher ausführen | Nacharbeitsaufwand, Durchlaufzeit, Qualität |
| Prüfkapazität / Batching | Prüfintervalle, Priorisierung und Ressourcensteuerung optimieren | Wartezeit, Ressourcennutzung, Stabilität |
| Skontoverlust | Rechnungslauf und Zahlungslogik auf vermeidbare Verzögerungen untersuchen | Kosten, Cashflow, Skontonutzung |
| Lieferantenperformance | langsame Lieferantengruppen gezielt mit Lieferzeit- und Dispositionsdaten analysieren | Versorgungssicherheit, Durchlaufzeit |
Die Priorisierung ist eine fachliche Entscheidung. Minerva kann Analysewege, Kontext und Handlungsoptionen vorbereiten; die Verantwortung für die Maßnahme bleibt beim Prozessverantwortlichen und Fachbereich.
Der Kreislauf: Insight → Action → Impact → Feedback
Die Analyse endet nicht mit dem Finding und auch nicht mit der Umsetzung einer Maßnahme. Entscheidend ist, ob sich das Prozessverhalten danach tatsächlich verändert.
- Insight: Fehlermuster, Zeitmuster, fehlende Voraussetzung oder auffällige Objektgruppe erkennen.
- Action: Ursache verstehen, Verbesserungshypothese formulieren, Wirkung und Aufwand bewerten und priorisieren.
- Impact: Maßnahme umsetzen und den erwarteten fachlichen beziehungsweise wirtschaftlichen Effekt definieren.
- Feedback: Wirkung erneut mit denselben granularen Daten und derselben Prozesslogik messen.
Nach jeder Maßnahme prüfen
- Wird Maverick Buying tatsächlich seltener?
- Sinkt die Rechnungsnacharbeit bei den adressierten Klärungsgründen?
- Geht der Backlog an der Wareneingangsprüfung zurück?
- Werden Lieferzeiten bei den betroffenen Lieferanten stabiler?
- Verbessert sich die Skontonutzung tatsächlich?
- Hat sich das Problem verschoben oder wurde es wirklich gelöst?
Fünf Prinzipien für die Analyse
Granularität erhalten
Bestellanforderung, Freigabe, Bestellung, Position, Wareneingang, Prüfung, Rechnung, Zahlung und weitere Geschäftsobjekte bleiben mitsamt ihren Beziehungen erhalten. Die Daten werden nicht vorab auf eine einzige lineare Prozesssicht reduziert.
Komplexität fachlich reduzieren
Für eine konkrete Fachfrage wird eine passende Perspektive auf den Event Knowledge Graph erzeugt. Die Darstellung wird einfacher, ohne die zugrunde liegenden Beziehungen zu verlieren.
Kausale Hypothesen prüfen
Auffälligkeiten werden nicht automatisch als Ursache interpretiert. Die Analyse verfolgt dieselben betroffenen Geschäftsobjekte weiter und prüft, welche Bedingungen den beobachteten Effekt tatsächlich erklären.
Kontext einbeziehen
Relevante Erklärungen liegen häufig außerhalb der operativen Transaktionsdaten. Tickets, Kommentare, Qualitätsmeldungen oder andere Fachinformationen können mit den betroffenen Geschäftsobjekten verbunden und in die Analyse einbezogen werden.
Erkenntnisse operationalisieren
Findings werden zu Verbesserungshypothesen, nach Wirkung, Aufwand und Unsicherheit priorisiert und nach der Umsetzung erneut gemessen.
Häufige Fragen zu Purchase-to-Pay
Was ist ein Purchase-to-Pay-Prozess?
Purchase-to-Pay ist der End-to-End-Prozess vom entstehenden Beschaffungsbedarf bis zur Zahlung. Im hier gezeigten Sondermaschinenbau-Szenario umfasst er Bestellanforderung, Freigaben, Bestellung und Bestellpositionen, physische beziehungsweise digitale Erfüllung, Wareneingang und Prüfung sowie Rechnung, Freigabe und Zahlung.
Warum ist P2P für Causal Process Mining besonders interessant?
Weil viele fachlich unterschiedliche Geschäftsobjekte und Abhängigkeiten zusammenspielen. Eine Bestellung kann mehrere Positionen enthalten, physische und digitale Beschaffung folgen unterschiedlichen Wegen, Prüfressourcen werden von mehreren Vorgängen gleichzeitig genutzt und Rechnungen beziehen sich auf Bestellung, Wareneingang und Konditionen. Ursachen sind deshalb nicht immer dort sichtbar, wo ihre Wirkung später auftritt.
Was ist Maverick Buying?
Maverick Buying bezeichnet hier den Fall, dass eine eigentlich freigabepflichtige Bestellanforderung direkt zur Bestellung führt und vorgesehene Freigabeschritte umgangen werden. Im synthetischen Demo-Run betrifft das 1.145 Fälle beziehungsweise 26,3 % der freigabepflichtigen Anforderungen.
Warum ist eine kurze Durchlaufzeit nicht automatisch positiv?
Weil Geschwindigkeit nur eine Dimension von Prozessqualität ist. Der Maverick-Buying-Pfad ist deutlich schneller als der reguläre Freigabepfad, gerade weil Kontrollen fehlen. Ein schneller Prozess kann damit fachlich schlechter sein als ein langsamerer, aber regelkonformer Prozess.
Wie hilft zusätzlicher Kontext bei Rechnungsnacharbeit?
Der Analyzer zeigt zunächst, dass Nacharbeit oder manuelle Klärung stattfindet. Über Noreja Context können zusätzliche Fachinformationen – beispielsweise aus einem Ticketsystem – mit der betroffenen Rechnungs-ID verbunden werden. Dadurch werden konkrete Gründe wie Bestellabweichungen, unklare Rechnungspositionen oder Konditionsprobleme sichtbar.
Was bedeutet Cross-Case-Abhängigkeit bei der Wareneingangsprüfung?
Mehrere Wareneingänge teilen sich gemeinsame Prüfressourcen und können in denselben Batchläufen verarbeitet werden. Ein einzelner Vorgang kann deshalb warten, obwohl in seiner eigenen Historie kein Fehler erkennbar ist. Die Ursache liegt in einer gemeinsam genutzten Ressource und damit außerhalb der isolierten Betrachtung dieses einen Vorgangs.
Verursacht der Prüfstaus automatisch den Skontoverlust?
Nein. Die Wareneingangsprüfung kann ein realer operativer Engpass sein. Für die wirtschaftliche Wirkung muss aber separat geprüft werden, ob dieselben betroffenen Geschäftsobjekte später tatsächlich überproportional die Skontofrist verfehlen. Causal Process Mining trennt deshalb sichtbare Korrelationen von überprüften Ursache-Wirkungs-Hypothesen.
Welche Rolle spielt Minerva?
Minerva unterstützt den Prozessmanager dabei, fachliche Fragen über Prozesswissen, Analyseergebnisse und zusätzlichen Kontext hinweg zu untersuchen. Sie kann Findings zusammenführen, Vergleichsgruppen bilden, Ursachenhypothesen strukturieren und Analysewege vorbereiten. Die fachliche Entscheidung über Maßnahmen bleibt beim Menschen.
Wie werden Findings priorisiert?
Prozessverantwortliche können Findings beispielsweise nach Wirkung, Umsetzungsaufwand und Unsicherheit bewerten. So entsteht aus einer analytischen Auffälligkeit eine priorisierte Verbesserungsinitiative. Nach der Umsetzung wird die Wirkung erneut gegen die granularen Prozessdaten gemessen.
Stammen die Kennzahlen von einem echten Sondermaschinenbauer?
Nein. Alle Kennzahlen stammen aus einem synthetischen Demonstrationsdatensatz. Sie dienen dazu, Analysewege, kausale Fragestellungen und die Verbindung von Prozessdaten mit fachlichem Kontext nachvollziehbar zu machen.